Domain geschmacksmusterrecht.de kaufen?
Wir ziehen mit dem Projekt
geschmacksmusterrecht.de um.
Sind Sie am Kauf der Domain
geschmacksmusterrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschmacksmusterrecht.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Steigende Materialkosten
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
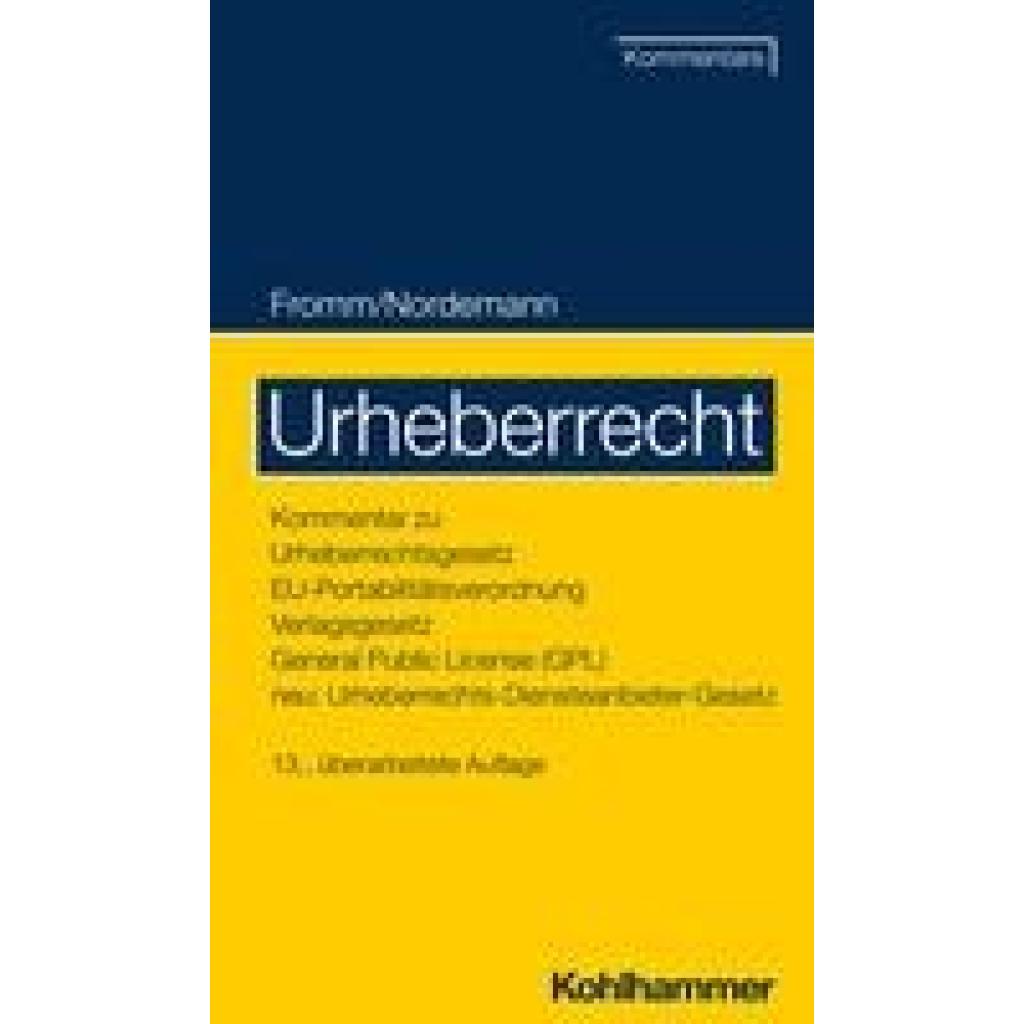
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiskommentar UrheberrechtPraxiskommentar Urheberrecht , UrhG, UrhDaG, VGG, InsO, UKlaG, KUG, EVtr, InfoSoc-RL, Portabilitäts-VO , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20220712, Produktform: Leinen, Redaktion: Wandtke, Artur-Axel~Bullinger, Winfried, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage, Keyword: Schranken; Schutzdauer; Senderecht; Tonträgerschutz; Urheber; Vergütung; Verwertungsgesellschaft; Verwertungsrecht; Werkbegriff; Wissenschaftsschranke; Verwertungsgesellschaften; DSM-RL; Lichtbilder; Datenbank; Filmwerke; ausübender Künstler; Abmahnung; Leistungsschutz; Presseverleger; Bildnisschutz; Computerprogramme; Persönlichkeitsrecht, Fachschema: Deutschland~Handelsrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVII, Seitenanzahl: 3091, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 174, Höhe: 70, Gewicht: 2208, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406711596 9783406608827 9783406566660 9783406534232 9783406484001, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 324823269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
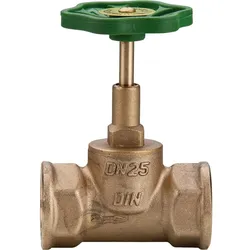
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung67,52 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **


Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Steigende Materialkosten:
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung19,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
UrheberrechtUrheberrecht , 2 Bände inkl. Schuber, inklusive E-Book (PDF) Die 13. Auflage des Standardkommentars für die urheberrechtliche Praxis enthält alle gesetzlichen Neuerungen einschließlich der Urheberrechtsnovelle aus dem Jahr 2021 sowie die aktuelle Rechtsprechung auf europäischer und nationaler Ebene. Hervorzuheben sind insbesondere die Kommentierungen des kompletten Urheberrechts-Diensteanbieter-Gesetzes (UrhDaG) sowie der Marrakesch-Verordnung. Das Werk liefert praktische Hinweise für die Geltendmachung der auf dem UrhDaG beruhenden Ansprüche und übersetzt die gesetzlichen Maßstäbe in konkrete praktische Anforderungen, die Nutzer, Diensteanbieter und Rechtsinhaber erfüllen müssen. Teil des Werks ist auch die Kommentierung der neuen Vorschriften zum Presseverleger-Leistungsschutzrecht und zur neuen Schrankenbestimmung für Pastiches. Außerdem werden das Urhebervertragsrecht und das Recht der urheberrechtlichen Ansprüche in besonderer Tiefe analysiert. Das schließt auch die General Public License (GPL) im Bereich Open Source Software ein, welche sich vollständig kommentiert im Werk befindet. Auch das Thema künstliche Intelligenz im Urheberrecht kann im Werk nachgeschlagen werden. Daneben bietet der Kommentar auch die bewährten Kommentierungen zum Verlagsgesetz, dem innerdeutschen Einigungsvertrag und der EU-Portabilitätsverordnung. .................................................... ..."Endlich gibt es wieder einen umfassenden und aktuellen Kommentar zum Urheberrecht, der im Detail auf die Bedürfnisse des Lesers abgestellt ist. Dafür gebührt den Autoren Dank und Anerkennung." - Prof. Dr. Stefan Haupt, Rechtsanwalt und Mediator in Berlin in Medien und Recht, Heft 06/2024. , Tagfahrleuchten > Beleuchtung , Auflage: 13., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Beilage: Schuber, Redaktion: Nordemann, Axel~Nordemann, Jan Bernd~Czychowski, Christian, Auflage: 24013, Auflage/Ausgabe: 13., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 3200, Themenüberschrift: LAW / Intellectual Property / Copyright, Keyword: Autoren; Leistungsschutzrecht; Presseverleger; Schutzfristverlängerung; Urheber; Verlagsvertrag, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 258, Breite: 163, Höhe: 98, Gewicht: 2900, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
Ähnliche Suchbegriffe für Steigende Materialkosten
-
Praxiskommentar UrheberrechtPraxiskommentar Urheberrecht , UrhG, UrhDaG, VGG, InsO, UKlaG, KUG, EVtr, InfoSoc-RL, Portabilitäts-VO , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20220712, Produktform: Leinen, Redaktion: Wandtke, Artur-Axel~Bullinger, Winfried, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage, Keyword: Schranken; Schutzdauer; Senderecht; Tonträgerschutz; Urheber; Vergütung; Verwertungsgesellschaft; Verwertungsrecht; Werkbegriff; Wissenschaftsschranke; Verwertungsgesellschaften; DSM-RL; Lichtbilder; Datenbank; Filmwerke; ausübender Künstler; Abmahnung; Leistungsschutz; Presseverleger; Bildnisschutz; Computerprogramme; Persönlichkeitsrecht, Fachschema: Deutschland~Handelsrecht~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVII, Seitenanzahl: 3091, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 248, Breite: 174, Höhe: 70, Gewicht: 2208, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406711596 9783406608827 9783406566660 9783406534232 9783406484001, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 324823269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung67,52 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,3/8"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung13,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Durchgangsventil / Muffenanschluss steigende Spindel 1105,1/2"• Mit steigender Spindel • Betriebstemperatur max.: +90°C • Druck max.: 10 bar • Dichtung: EPDM • Material: Messing • Ohne Entleerung • DVGW-geprüft von DN 10 (3/8“) - DN 25 (1“) *Ohne DVGW-Zulassung9,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.